-
 segreteria@studioarmella.com
-

Via Torino, 15/6 – 20123 Milano
-
Piazza De Ferrari, 4/2 – 16121 Genova
segreteria@studioarmella.com
Via Torino, 15/6 – 20123 Milano
Piazza De Ferrari, 4/2 – 16121 Genova


Per queste imbarcazioni (immatricolate in un Paese terzo, di proprietà e uso di soggetti non stabiliti nell’UE) il diritto doganale unionale mette a disposizione due strumenti diversi, a seconda della natura dei lavori da eseguire: il regime di ammissione temporanea e il regime di perfezionamento attivo.
La scelta tra i due non è libera, ma è la tipologia dell’intervento a determinarla.
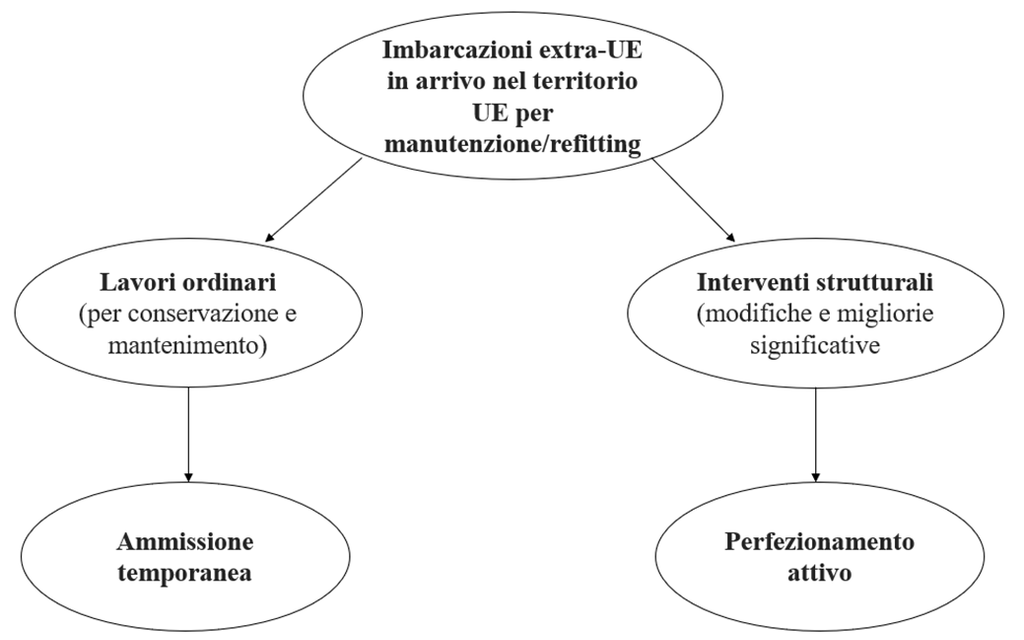
L’ammissione temporanea permette a un’imbarcazione extra-UE di entrare e rimanere nelle acque europee, in esenzione da dazi e IVA (artt. 250 e ss. CDU, Reg. UE 952/2013; artt. 153 e ss. nuovo CDU, Reg. UE 2108/2026, in applicazione dal 21 settembre 2027).
Per le imbarcazioni da diporto è sufficiente il solo attraversamento delle acque territoriali entro le 12 miglia dalla costa (art. 141, par. 1, lett. d), RD 2446/2015).
Se l’armatore ha interesse ad avere una data certa di ingresso (utile per il calcolo dei termini) può presentare all’ufficio doganale un apposito modulo (allegato 71-01 RD), oppure rivolgersi alla Capitaneria di Porto.
Quanto può durare?
L’imbarcazione può permanere nel territorio europeo per un massimo di 18 mesi, calcolati globalmente (art. 217 RD). Se durante questo periodo l’imbarcazione è temporaneamente posta in un regime diverso (ad esempio il perfezionamento attivo), il conteggio si sospende, ma solo se il titolare di entrambi i regimi e le finalità sono gli stessi.
Caso frequente nei cantieri
Se il proprietario vincola l’imbarcazione all’ammissione temporanea e poi è il cantiere nautico a richiedere il perfezionamento attivo, il conteggio dei 18 mesi non si sospende per il periodo di perfezionamento attivo, perché in questo caso cambia sia il soggetto titolare che la finalità del vincolo. I 18 mesi si calcolano sommando solo i periodi in cui l’imbarcazione è in ammissione temporanea sotto la titolarità del proprietario. Questo principio, già fissato dall’Agenzia delle dogane e dei monopoli con la circolare 20/2022, è stato confermato e precisato dalla circolare 11/2026 proprio con riferimento a questa casistica specifica.
Quali lavori sono ammessi in questo regime?
Tutti gli interventi che si limitano a conservare il bene e mantenerne l’utilizzo, senza modificarne la struttura, migliorarne le prestazioni o aumentarne considerevolmente il valore. A titolo esemplificativo, la circolare 20/2022 elenca:
Come si dimostra l’uscita dal territorio UE per chiudere il regime?
Garanzia a favore di ADM
Non è richiesta per i lavori svolti in ammissione temporanea.
Per tutti gli interventi che vanno oltre la manutenzione ordinaria (ossia che incidono sulla struttura dell’imbarcazione o ne aumentano significativamente il valore) è obbligatorio ricorrere al perfezionamento attivo.
Si tratta di un regime doganale sospensivo, che consente di eseguire lavorazioni su merci non unionali nel territorio italiano, in esonero da dazi, misure di politica commerciale e fiscalità nazionale, a condizione che l’imbarcazione venga poi riesportata (artt. 256 e ss. CDU; artt. 158 e ss. nuovo CDU).
Il regime deve essere autorizzato dall’ufficio doganale competente tramite il Trader portal (sistema CDMS). L’autorizzazione può essere ampliata in corso d’opera se emergono interventi aggiuntivi, non previsti inizialmente.
Quali lavori sono ammessi in questo regime?
A titolo esemplificativo, in base alla circolare 20/2022, devono essere svolte in regime di perfezionamento attivo le seguenti operazioni:
Garanzia a favore di ADM
È sempre obbligatoria nel perfezionamento attivo.
Considerato l’elevato costo degli interventi di refitting, la garanzia può rappresentare un onere finanziario significativo. La normativa prevede tuttavia la possibilità di ottenere riduzioni o esoneri, all’esito di una valutazione dell’affidabilità dell’operatore.
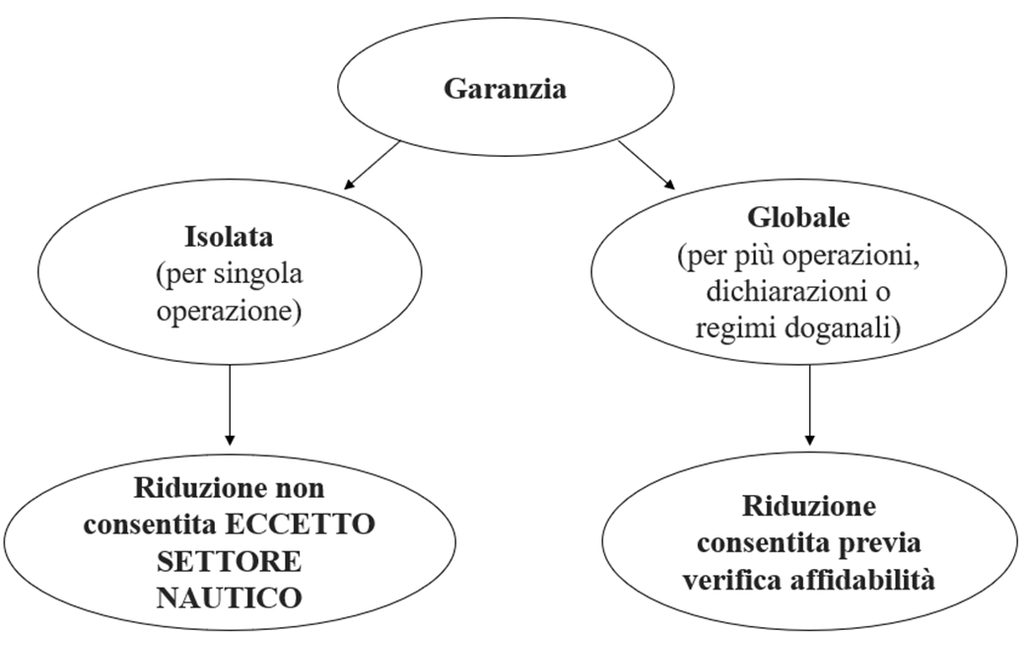
Disciplina speciale per la nautica
Con la circolare n. 20/2022, limitatamente al settore nautico, l’Agenzia delle dogane ha esteso alla garanzia isolata la disciplina unionale in materia di riduzioni, applicandola sia alla componente daziaria che all’Iva. L’ufficio doganale valuta quattro parametri:
L’esito possibile:
In via ordinaria, spetta all’operatore dimostrare all’ufficio doganale la propria affidabilità al fine di ottenere la riduzione o l’esonero dalla garanzia. Tuttavia, l’operatore certificato AEO (Authorised Economic Operator) ha già dimostrato, ai fini del conseguimento della certificazione, la propria solvibilità finanziaria, affidabilità e capacità di controllo sulle operazioni.
Ne consegue un’inversione degli oneri ordinari: in questo caso spetta all’ufficio doganale motivare le ragioni per cui ritiene comunque necessario richiedere la garanzia, benchè soggetto certificato AEO. Come riconosciuto dalla stessa Agenzia delle dogane nella circolare n. 8/2016, “appare evidente che un eventuale rifiuto dell’ufficio doganale dovrà debitamente (più che mai) essere giustificato, tenuto conto che il soggetto è già certificato affidabile”.
Il Protocollo ADM – Confindustria Nautica del 29 marzo 2023 ha rafforzato ulteriormente questo quadro, riconoscendo le specificità operative della cantieristica da diporto e fissando come obiettivo comune la diffusione della certificazione AEO nel settore, anche attraverso un’istruttoria semplificata che tenga conto delle peculiarità dei cantieri.
Il nuovo Codice doganale unionale affianca all’AEO la figura del Trust and Check trader, con agevolazioni ancora più ampie (auto-svincolo merci, pagamento periodico dei dazi, movimentazione senza transito). I cantieri strutturati che potranno soddisfare i requisiti T&C beneficeranno di questi ulteriori vantaggi; gli operatori più piccoli potranno continuare a godere delle semplificazioni AEO, poiché le due figure coesisteranno.