-
 segreteria@studioarmella.com
-

15/6 Via Torino – 20123 Milan
-
4/2 Piazza De Ferrari – 16121 Genoa
segreteria@studioarmella.com
15/6 Via Torino – 20123 Milan
4/2 Piazza De Ferrari – 16121 Genoa


Il nuovo codice doganale dell’Unione europea
1. Introduzione
Il quadro normativo che disciplina gli scambi commerciali internazionali è destinato a essere profondamente trasformato dalla riforma più ambiziosa e completa dell’unione doganale europea dalla sua istituzione, nel 1968.
Per comprendere la portata e l’importanza strategica del mercato unico UE [1], occorre considerare che l’Unione europea conta circa 2.200 uffici doganali e quasi 85.000 funzionari impegnati nella gestione di flussi commerciali di dimensioni straordinarie. Nel 2025 sono oltre 630 milioni gli articoli dichiarati in importazione e circa 580 milioni quelli in esportazione.
Si tratta, complessivamente, di 212 prodotti dichiarati ogni secondo, 173 dei quali riconducibili all’e-commerce, per un valore pari a 181.644 euro al secondo.
L’unione doganale e il funzionamento del mercato interno attualmente sono in gran parte demandati alle autorità doganali, cui sono affidati anche i compiti di proteggere i cittadini contro i rischi non finanziari connessi all’importazione di merci estere, l’efficace gestione di nuovi modelli di business, quali le vendite a distanza (e-commerce), la digitalizzazione e l’efficienza dei processi doganali, l’applicazione di pratiche uniformi nei diversi Paesi membri.
Proprio in tali aree essenziali si è rilevata la debolezza dell’architettura del Codice doganale dell’Unione, manifestata in crescenti ostacoli al funzionamento dell’UE e del mercato interno, anche a causa dell’eccessiva frammentazione di un sistema concretamente affidato a 27 autorità doganali nazionali e a 111 diversi sistemi informatici.
2. L’iter legislativo e le prossime tappe
Il 17 maggio 2023, la Commissione europea ha presentato una proposta di riforma organica del Codice doganale dell’Unione europea, con l’obiettivo di modernizzare il sistema e adeguarlo all’evoluzione dei flussi commerciali internazionali. L’iter legislativo è proseguito negli anni attraverso un confronto tra le istituzioni europee, culminato nel raggiungimento di un accordo
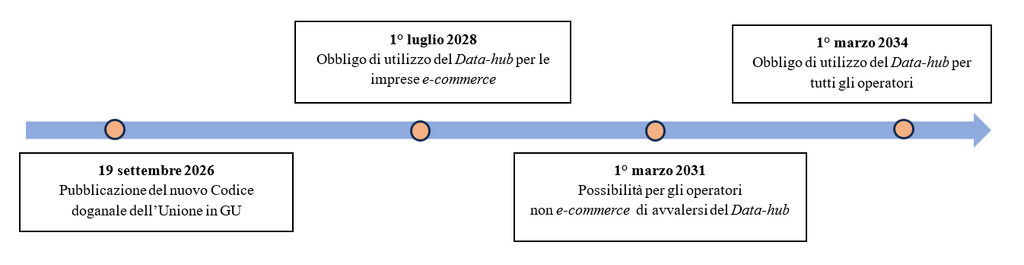
politico sulla riforma a marzo 2026 e nell’approvazione finale del testo da parte del Consiglio il 3 settembre 2026 e dal Parlamento il 16 settembre 2026, con pubblicazione in Gazzetta Ufficiale UE il 19 settembre 2026.
| Data | Novità |
| Entro il 1° novembre 2026 | Introduzione del contributo UE di gestione sui piccoli pacchi |
| 2027 | Avvio operativo dell’Autorità doganale UE (EUCA) |
| 1° luglio 2026 – 1° luglio 2028 | Applicazione del dazio doganale forfettario provvisorio di 3 euro sugli acquisti online extra-UE di valore non superiore a 150 euro |
| Dal 1° luglio 2028 | Obbligo di utilizzo del Data Hub per l’e-commerce |
| Dal 1° marzo 2031 | Possibilità per tutti gli operatori di avvalersi, su base volontaria, del Data Hub |
| Dal 1° marzo 2034 | Obbligo di utilizzo del Data Hub |
3. Le principali novità
La riforma si pone l’obiettivo di rispondere alle pressioni a cui è sottoposto il sistema doganale dell’Unione europea, tra cui:
Lo scopo è semplificare le procedure doganali per le imprese, soprattutto per gli operatori più affidabili, riducendo gli adempimenti e adottando un approccio più efficace, basato sui dati per la supervisione delle importazioni. Al contempo, la riforma mira a dotare le autorità doganali di strumenti e risorse necessarie per valutare e bloccare correttamente le operazioni che rappresentano un rischio reale per l’Unione.
Nel suo complesso, il nuovo quadro normativo renderà la Dogana europea più adatta a un’era ecologica e digitale, contribuendo a un mercato unico più sicuro e competitivo.
3.1 E-commerce: l’evoluzione del commercio europeo
Negli ultimi anni, il commercio elettronico ha assunto un ruolo sempre più centrale negli scambi internazionali, determinando una trasformazione strutturale delle dinamiche di importazione verso l’Unione europea. Secondo gli ultimi dati Eurostat[2], nel 2025 il 78% delle persone nell’UE ha acquistato o ordinato beni o servizi online, mentre le vendite a distanza hanno generato il 19% del fatturato complessivo delle imprese europee, percentuale che ha raggiunto il 24% per le grandi imprese.
L’impatto di tale crescita è particolarmente evidente sul fronte doganale. Solo nel 2025, infatti, sono entrati nell’Unione europea quasi 5,9 miliardi di articoli in spedizioni di basso valore, ossia spedizioni individuali di valore non superiore a 150 euro, pari a circa il 98% del numero complessivo degli articoli importati.
La spedizione di merci di modico valore da Paesi terzi verso consumatori finali nella UE sta mettendo sotto notevole pressione le autorità doganali, che fin dall’inizio non erano (e spesso non sono ancora) preparate ad affrontare il notevole volume di merci e dichiarazioni che ogni giorno sono presentate alla frontiera.
Per oltre 15 anni[3],le importazioni di valore non superiore a 150 euro per spedizione hanno beneficiato dell’esenzione dal dazio, con esclusione dei prodotti alcolici, dei profumi e dei tabacchi.
A partire dal 1° luglio 2026 l’Unione europea[4], ha abolito la franchigia doganale, approvando, fino al 1° luglio 2028, una tariffa unica di 3 euro su ogni articolo importato nell’UE.
Per assicurare la corretta applicazione di tale dazio, la Commissione ha introdotto una nuova definizione di “articolo”, chiarendo che la dichiarazione doganale si considera “separata”, ogni volta che riguardi due o più articoli di merce. Ciò significa che, acquistando più pezzi dello stesso prodotto, la tariffa resta fissa a 3 euro, indipendentemente dal numero di capi. La misura aumenta, invece, se si importano articoli differenti, classificati con diverse voci doganali.
Esempio: Se una spedizione contiene tre t-shirt di cotone (voce doganale 6109 1000 10) il dazio sarà pari a 3 euro. Se, invece, si acquistano una t-shirt (voce doganale 6109 1000 10) e un paio di sneakers (voce doganale 6404 1100 00), la tariffa doganale sarà di 6 euro, ossia 3 euro per ciascun articolo
Dal 1° luglio 2028, terminerà il regime transitorio e non sarà più possibile applicare il dazio unico di 3 euro: con l’entrata in vigore del Customs Data hub europeo, ogni prodotto importato, a prescindere dal suo valore, sconterà le ordinarie misure tariffarie previste dalla Taric (Tariffa doganale comune), con un’aliquota che varia in base alla tipologia di bene.
Un’altra importante novità è prevista entro il 1° novembre 2026. Per contribuire a coprire l’aumento dei costi derivanti dal monitoraggio dei piccoli pacchi che entrano nell’UE attraverso l’e-commerce, sarà introdotta una handling fee europea, ossia una tassa di gestione sulle vendite a distanza, il cui importo sarà stabilito dalla Commissione europea.
Il nuovo Codice, inoltre, chiarisce che le piattaforme di vendita a distanza extra-UE saranno considerate importatrici di merci, con la conseguenza che graveranno su di loro la responsabilità dell’esecuzione di tutte le formalità doganali e del pagamento dei dazi, oltre a rispondere della conformità dei prodotti.
È stato introdotto, inoltre, un sistema di sanzioni più severo per gli operatori del commercio elettronico che violano gli obblighi doganali. Nei casi più gravi di non conformità, le sanzioni pecuniarie potranno arrivare fino al 6% del valore annuo delle merci importate dall’impresa nell’anno precedente, a cui potranno aggiungersi la perdita di determinati privilegi doganali e, nei casi previsti, limitazioni dell’accesso alle piattaforme online.
3.2 Trust and Check traders: nasce un nuovo status per gli operatori più affidabili
Uno degli elementi chiave della riforma è il rafforzamento del ruolo degli operatori affidabili, in particolare, tramite l’introduzione di una nuova figura giuridica: il Trust & Check Trader (TCT). La nuova figura si affiancherà a quella di Operatore economico autorizzato (AEO), già operativa dal 2008.
I criteri e le condizioni per diventare un Trust and Check Trader si basano, come punto di partenza, sui criteri AEO, ma si prevede la necessità che tale soggetto sia “trasparente” per le autorità doganali, concedendo alle autorità doganali l’accesso ai loro sistemi informatici.
La maggiore trasparenza è controbilanciata da significativi vantaggi, tra cui:
3.3 EUCA: la nuova autorità doganale
Una delle principali criticità del vecchio Codice doganale, in applicazione dal 2016, è rappresentata dalla disomogeneità applicativa delle procedure in materia di controlli doganali e delle modalità di gestione dei rischi. L’assenza di una visione comune a livello europeo e il mancato coordinamento dell’azione delle dogane è principalmente dovuta alla frammentazione di un sistema affidato a 27 diverse autorità doganali nazionali.
Il nuovo Codice si pone l’obiettivo di far sì che l’Unione doganale “agisca come un’unica entità”.
Per tale ragione, è stata istituita un’Autorità doganale centrale dell’Unione europea (European Union Customs Authority, EUCA).
Con sede a Lille, in Francia, EUCA sarà operativa a partire dal 2027 e assumerà un ruolo centrale nel coordinamento e nel supporto alle autorità doganali degli Stati membri.
In particolare:
| Per i cittadini | Per le imprese |
| Migliorare la protezione contro le merci non sicure, contraffatte e illecite | Procedure più prevedibili in tutti gli Stati membri |
| Maggiore sicurezza alle frontiere esterne dell’UE | Sdoganamento più rapido ed efficiente per le attività commerciali legittime e a basso rischio |
| Applicazione più rigorosa delle norme dell’UE in materia di dogane e sicurezza dei prodotti | Concorrenza più equa grazie a una migliore individuazione delle frodi doganali |
3.4 EU Customs Data-hub: il nuovo sistema digitale centralizzato
La nuova Autorità, EUCA, opererà avvalendosi dell’EU Customs Data-hub, infrastruttura digitale destinata a costituire il fulcro del futuro ecosistema informativo doganale dell’Unione, mediante l’integrazione delle dichiarazioni doganali, dei dati commerciali e delle informazioni rilevanti ai fini dell’analisi del rischio.
Tale strumento è concepito quale piattaforma unica di raccolta, elaborazione e condivisione delle informazioni doganali a livello unionale, con l’obiettivo di trasformare il patrimonio informativo derivante dai flussi commerciali internazionali in dati operativi immediatamente utilizzabili dalle autorità competenti.
Il centro doganale digitale dell’UE si propone di superare la frammentazione e duplicazione, fra i diversi Stati membri, dei dati necessari per effettuare la vigilanza doganale. Attualmente, infatti, le imprese si confrontano con 111 diversi sistemi di information technology.
Con il nuovo Data-hub, sviluppato a livello centrale e il cui utilizzo sarà obbligatorio, tutti i soggetti che intervengono nella catena di approvvigionamento contribuiranno ad alimentarne la base dati e potranno accedere, secondo modalità differenziate, alle risorse disponibili. Il sistema consentirà, inoltre, di dialogare con altre piattaforme e banche dati, ampliando e migliorando il patrimonio a disposizione delle Dogane e favorendone la condivisione con le autorità partner.
Il sistema prevede, che tutti gli scambi informativi sia con le autorità doganali che con gli altri soggetti che intervengono nella catena di approvvigionamento avvengano per via elettronica, attraverso tale unica interfaccia multifunzionale dell’UE disegnata per potersi modificare costantemente con tempistiche adeguate ai mutamenti degli scenari economici, logistici e doganali.
4. Conclusioni
La riforma del Codice doganale intende portare l’unione doganale a un livello superiore. L’obiettivo è costruire un sistema integrato, digitale ed efficiente, capace di rafforzare i controlli senza gravare sugli scambi legittimi.
In tale prospettiva, il nuovo Codice doganale rafforza la gestione dei rischi doganali, finanziari e non finanziari, attraverso una visione integrata dell’intera catena di approvvigionamento e un’analisi dei dati a livello centralizzato nell’UE. Le procedure sono semplificate e gli oneri amministrativi ridotti per gli operatori, consumatori e autorità, con uno sguardo necessario al futuro del commercio elettronico, per il quale si vuole garantire un quadro concorrenziale equilibrato rispetto al commercio tradizionale.
L’obiettivo finale è consentire all’Unione doganale di agire come un’unica entità, assicurando una protezione uniforme ed efficace lungo tutta la frontiera esterna dell’UE, indipendentemente dal punto in cui le merci la attraversano.
[1] Commissione europea, EU Customs Union: facts and figures, https://taxation-customs.ec.europa.eu/customs/eu-customs-union-facts-and-figures_en.
[2] Eurostat, E-commerce statistics for individuals, https://ec.europa.eu/eurostat/statistics-explained/index.php?title=E-commerce_statistics_for_individuals.
[3] Art. 23, Reg. CE, 9 ottobre 2009, n. 1186.
[4] Reg. UE, 11 febbraio 2026, n. 382.